
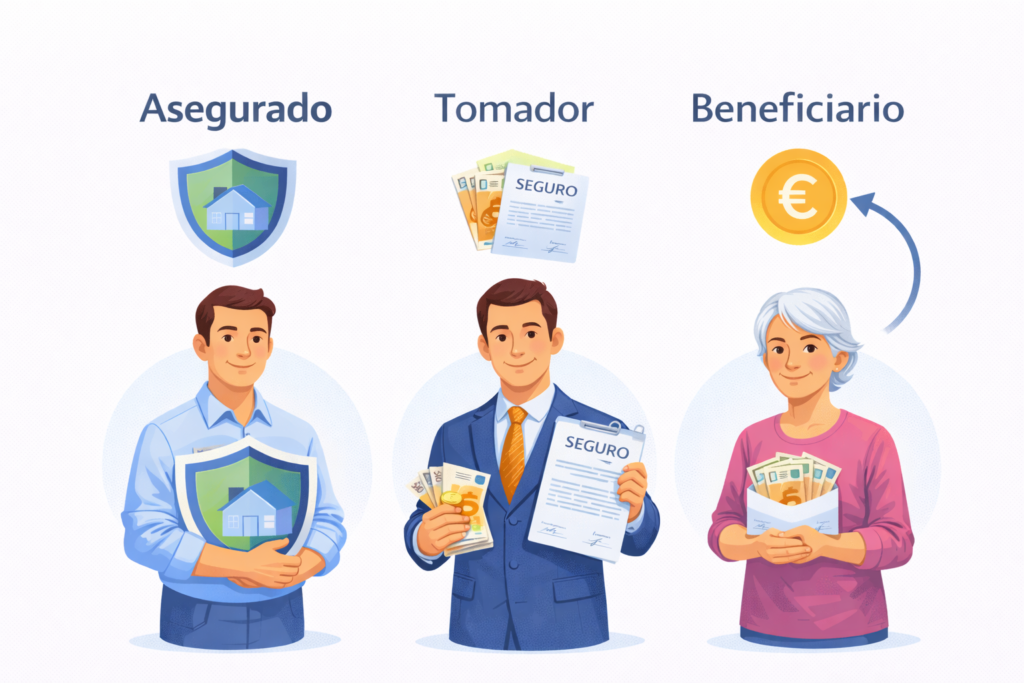
En una póliza de seguro de hogar aparecen varios conceptos que suelen generar confusión: tomador, asegurado y, en ocasiones, beneficiario.
Muchas personas creen que quien firma la póliza es la única persona cubierta. Sin embargo, no siempre es así.
Comprender la diferencia es importante para saber quién está protegido realmente por el seguro.
¿Quién es el tomador del seguro?
El tomador es la persona que:
- Contrata el seguro.
- Firma la póliza.
- Paga la prima.
Es quien mantiene la relación contractual con la aseguradora y quien puede modificar o cancelar la póliza.
Pero ser tomador no significa necesariamente ser la única persona asegurada.
¿Quién es el asegurado?
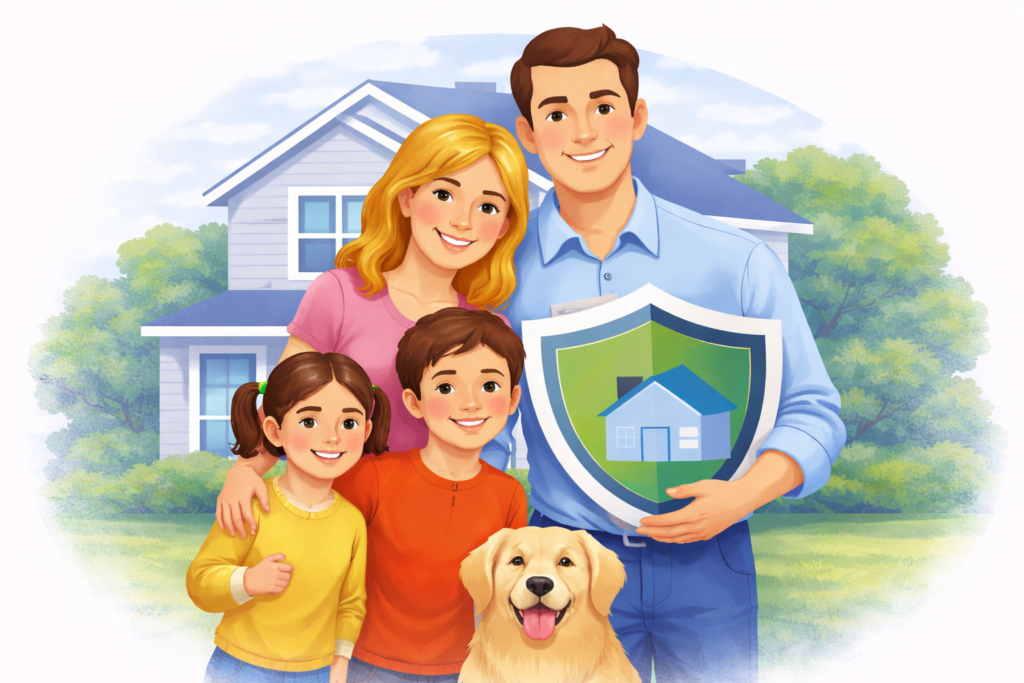
El asegurado es la persona o personas cuyos intereses quedan protegidos por el seguro.
En los seguros de hogar, lo habitual es que tengan la condición de asegurados:
- El tomador.
- Su cónyuge o pareja de hecho.
- Los hijos que convivan en la vivienda.
- Las personas que residan de forma habitual en el domicilio asegurado.
Es decir, la cobertura suele extenderse a la unidad familiar que vive en la vivienda, aunque solo una persona figure como tomador.
La definición concreta de asegurado siempre debe consultarse en las condiciones generales de la póliza.
¿Por qué es importante esta diferencia?
En la práctica, esta distinción puede ser relevante en situaciones como:
- Daños causados a terceros.
- Reclamaciones de responsabilidad civil.
- Comunicación de siniestros.
- Derechos y obligaciones frente a la aseguradora.
No tener claro quién tiene la condición de asegurado puede generar dudas innecesarias al tramitar un siniestro.
¿Puede haber varios asegurados en una misma póliza?
Sí. Es habitual que exista un único tomador y varios asegurados.
El seguro de hogar está pensado para proteger no solo a quien lo contrata, sino a quienes conviven en la vivienda asegurada.
Por eso es importante revisar cómo define la póliza el concepto de asegurado y comprobar si incluye expresamente a los miembros de la unidad familiar.
¿Y el beneficiario?
En los seguros de hogar, la figura del beneficiario no suele tener el mismo protagonismo que en otros seguros (como los de vida).
En daños materiales, normalmente el propio asegurado es quien tiene derecho a la indemnización.
En responsabilidad civil, la indemnización se paga al perjudicado, aunque la cobertura la gestione la aseguradora en nombre del asegurado.
RECUERDA
- El tomador es quien contrata y paga el seguro.
- El asegurado es quien está protegido por la póliza.
- No siempre son la misma persona.
- En los seguros de hogar, la condición de asegurado suele extenderse a la unidad familiar que convive en la vivienda.
La interpretación concreta dependerá siempre de la definición que figure en las condiciones generales y particulares de la póliza contratada.